Українські магазини більше не розглядають онлайн-продажі, мобільні застосунки, самообслуговування на касах, миттєві розрахунки, CRM та штучний інтелект як окремі інструменти — усе це поступово зливається в одну технологічну систему заради зручнішого шопінгу.
Дослідження «Код економіки» показує: у 2025 році український e-Commerce розрісся до 256 млрд грн, а щонайменше кожна третя активна платіжна картка в країні вже токенізована й застосовується для цифрових розрахунків.
Фінансові послуги вбудовуються просто в процес купівлі — оплатити товар, взяти розстрочку чи підключити інший сервіс можна без зайвих кліків і переходів.
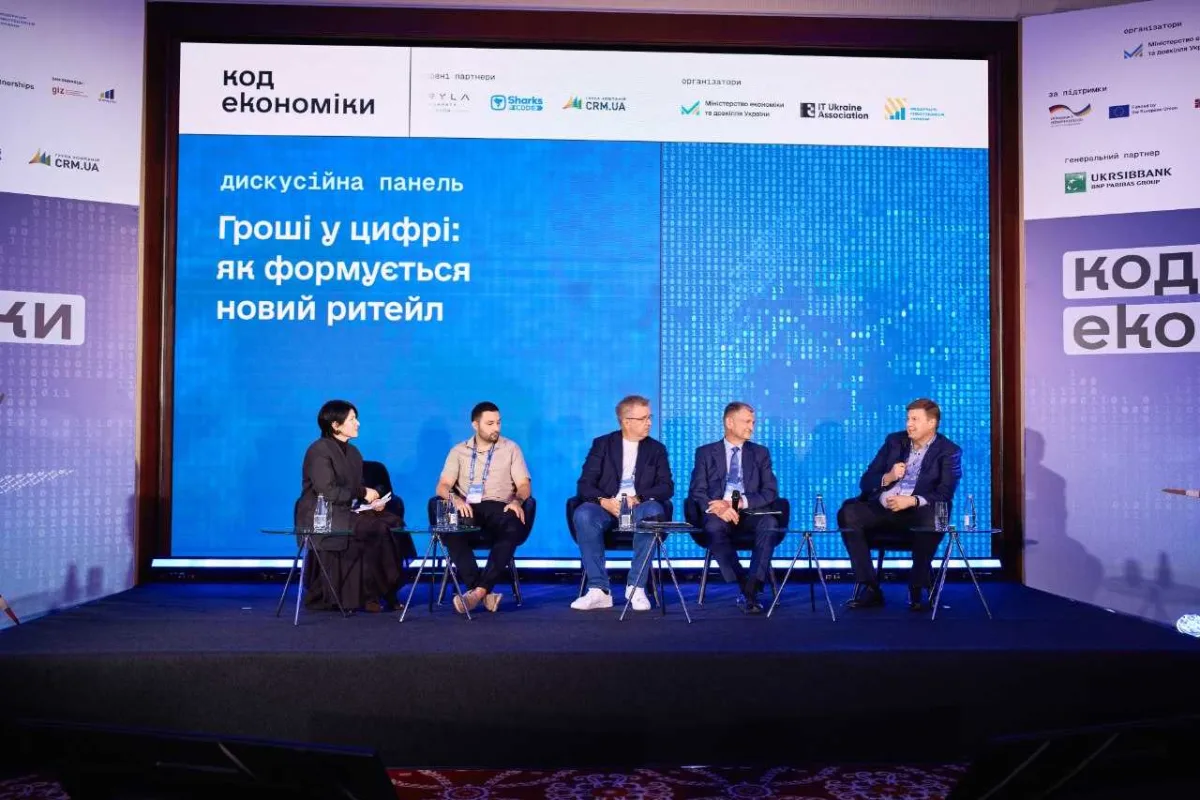
Цій темі була присвячена панель «Гроші у цифрі: як формується новий ритейл» на конференції «Код економіки».
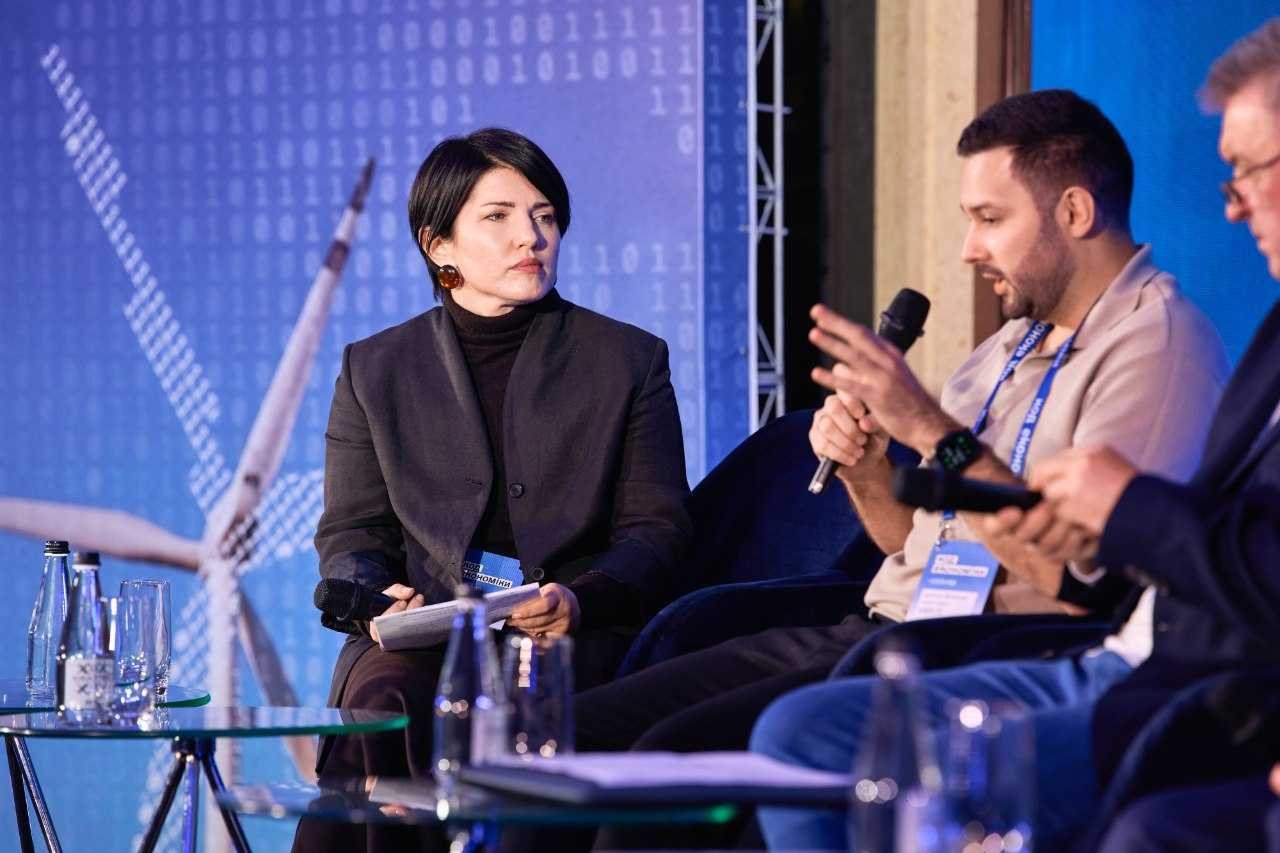
Дискусію модерувала Ольга Неділько, голова FinTech комітету Асоціації IT Ukraine та виконавча директорка iPay.ua. До розмови долучилися Андрій Кашперук, заступник голови з питань роздрібного бізнесу UKRSIBBANK BNP Paribas Group, Андрій Безгубенко, генеральний директор групи компаній CRM.UA, Андрій Поддєрьогін, директор Департаменту платіжних систем та інноваційного розвитку НБУ, і Дмитро Воєвода, Head of Digital VARUS.
Онлайн і офлайн зливаються в один досвід
Покупець дедалі менше розрізняє, де саме він купує — в інтернеті чи в магазині, і очікує однакових цін, акцій та бонусів в обох випадках.
У VARUS цифрова трансформація вже вшита в саму операційну модель: мережа має 124 магазини, мобільним застосунком користуються понад 500 тисяч людей, а новорічна гейміфікація у грудні-січні 2025-2026 залучила понад 190 тисяч клієнтів.
Понад 40% чеків у нашій мережі припадає на каси самообслуговування. Це додатковий сервіс для зручності покупця, а також необхідність, зумовлена дефіцитом персоналу та зміною поведінки клієнтів
Дмитро Воєвода
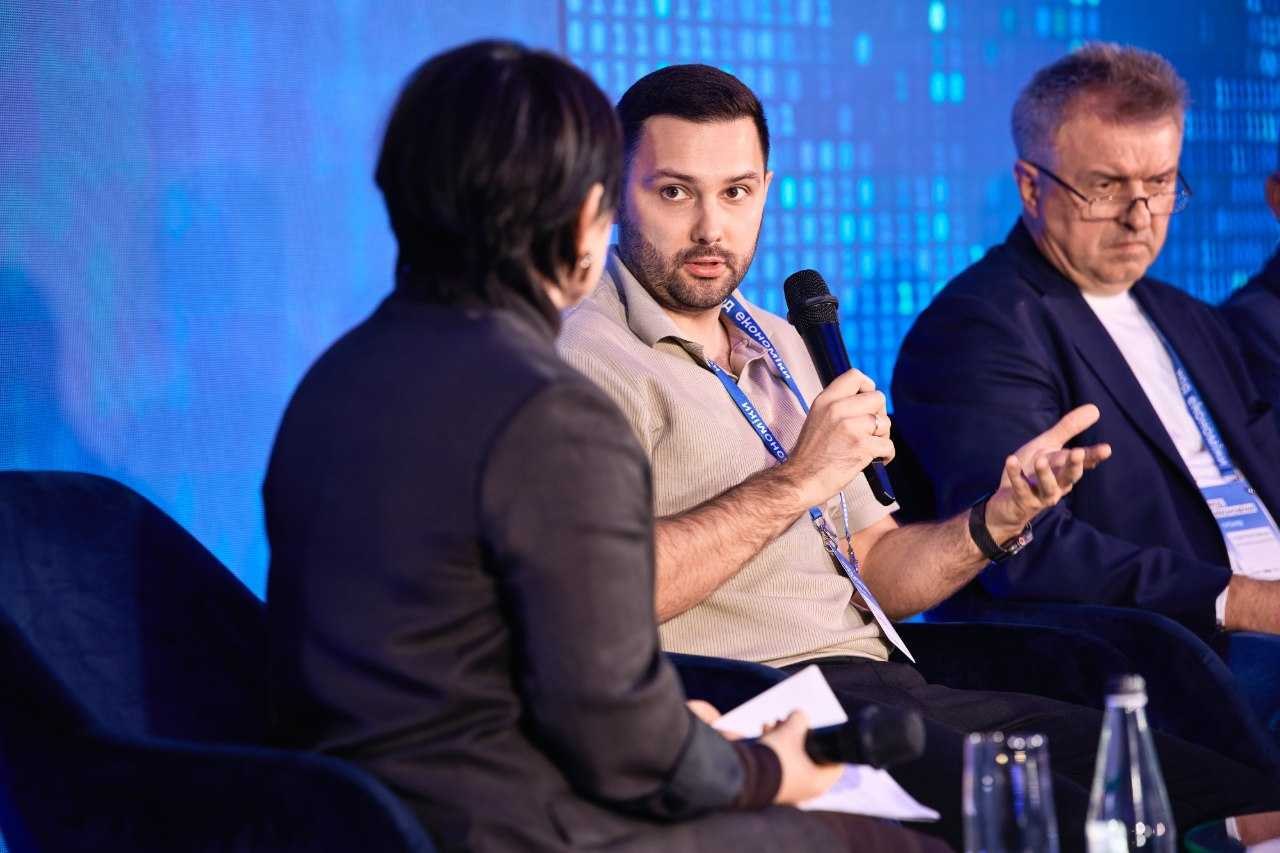
Наступний крок — повна автоматизація процесу покупки. VARUS уже запустив технологію Scan & Go, яка дозволяє самостійно сканувати товари й оплачувати їх зі смартфона, а також вивчає концепції супермаркетів без персоналу взагалі.
Утім весь цей цифровий досвід тримається на спільній технологічній основі — ERP-системі, яка об'єднує складський облік, логістику та взаємодію з клієнтом.
Окремий виклик — синхронізація каналів продажу. Якщо знижка діє в застосунку, але не працює в магазині, клієнт отримує негативний досвід. Тому ми будуємо мобільний застосунок як єдине джерело істини та центр сповіщень, щоб покупець отримував однакові умови незалежно від точки контакту
Дмитро Воєвода
Банкінг вбудовується в покупку
Банківський сектор теж змінюється: фінансові послуги дедалі частіше стають не окремим кроком, а частиною клієнтського шляху.
Андрій Кашперук навів дані: роздрібне кредитування фізичних осіб росте приблизно на 30% рік до року, понад 96% транзакцій уже безготівкові, а активних онлайн-покупців в Україні налічується 11,3 млн.
Один з головних трендів — embedded finance, коли оплата, розстрочка чи кредит вшиваються прямо в процес покупки.
Банкінг стає невидимим. Клієнт не має думати, де саме відбувається банківська операція. Він просто купує товар, а платіж, розстрочка чи кредитування відбуваються безшовно всередині цього процесу
Андрій Кашперук
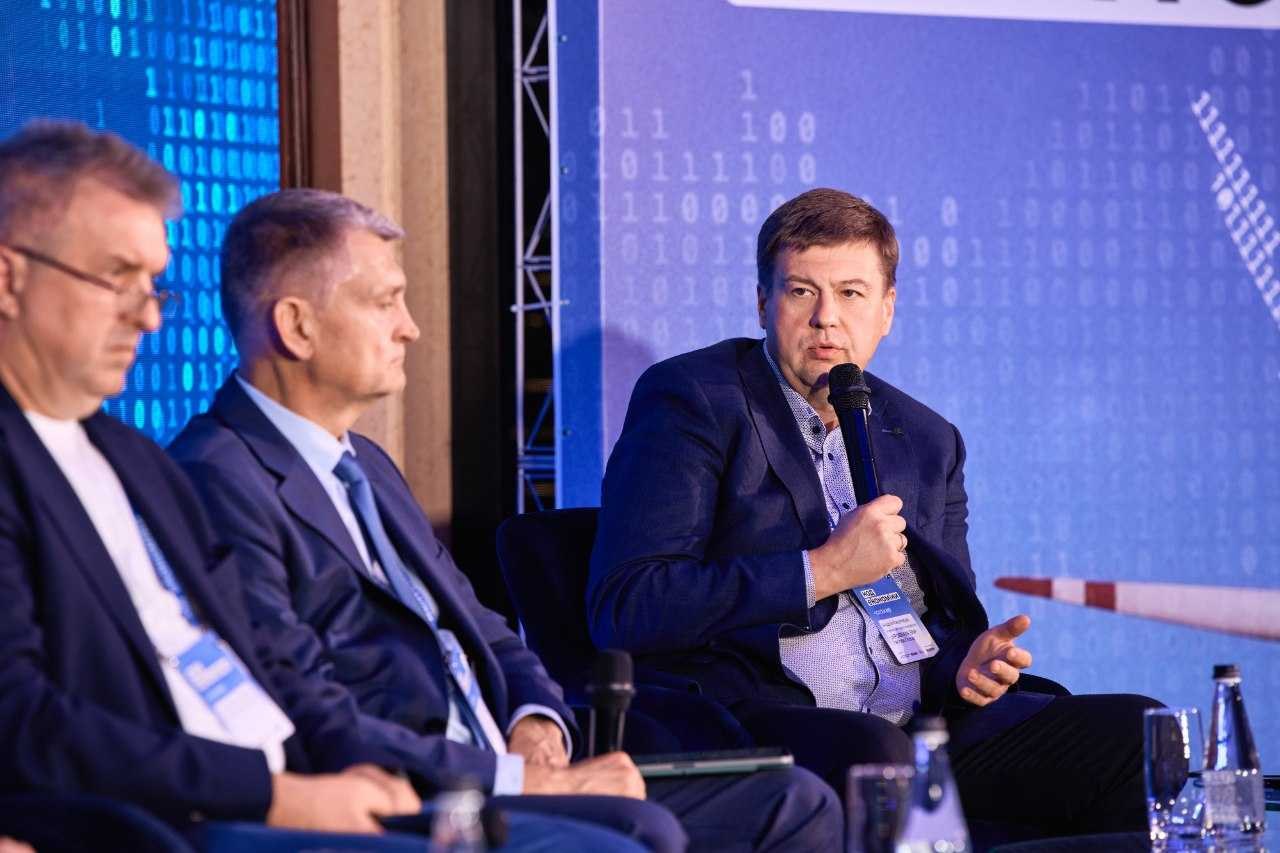
Такий підхід уже перевірений на практиці: під час війни банки й бізнес шукали способи зберегти роботу навіть у нестандартних умовах — від інтеграції корпоративної телефонії з Microsoft Teams до відкриття рахунків і оформлення розстрочки онлайн за лічені секунди.
Наступний крок — використання даних про реальну поведінку клієнтів. Електронні чеки й «Національний кешбек» дають банкам більше інформації про структуру покупок, від категорій товарів до суми чека, що відкриває простір для персоналізованих фінансових пропозицій.
Миттєві платежі та Open Banking перебудовують інфраструктуру
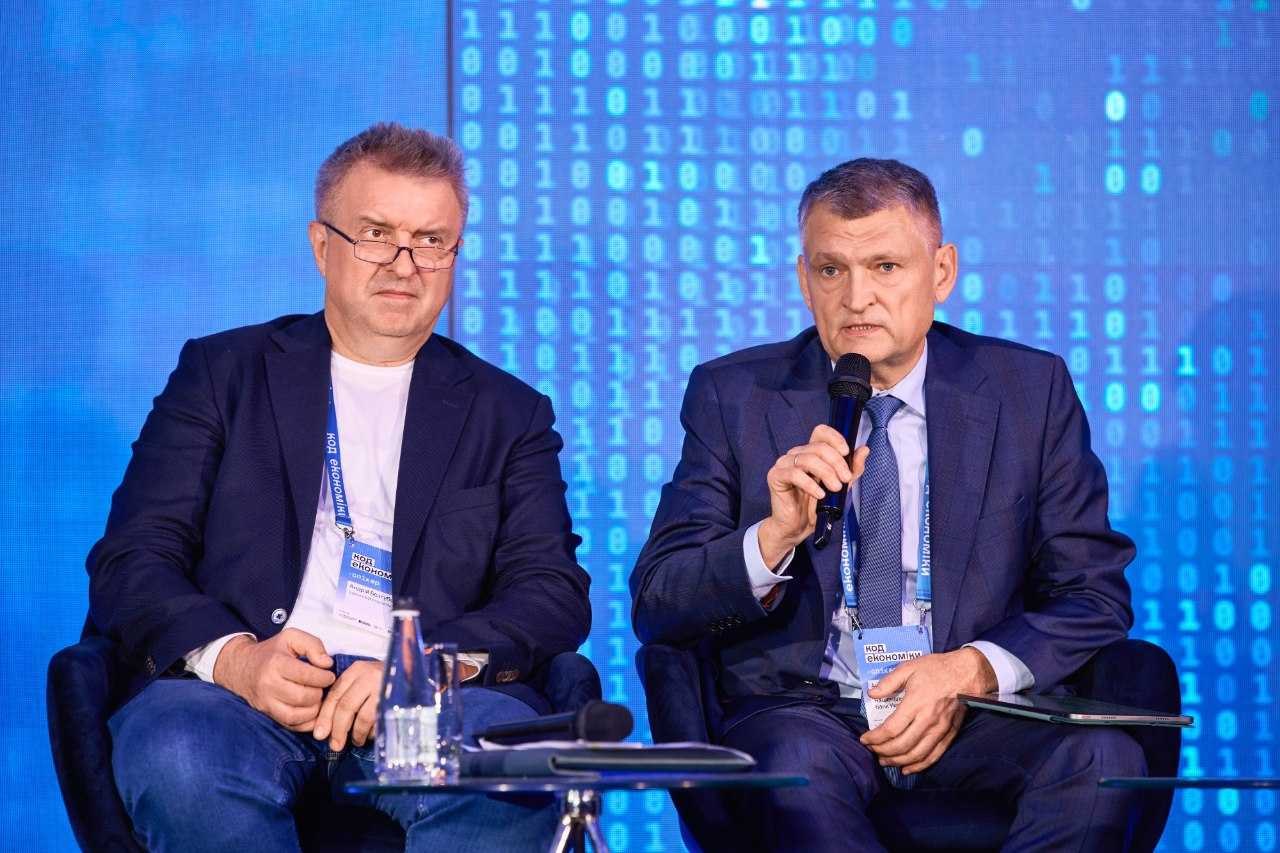
Для трансформації ритейлу потрібна відповідна платіжна інфраструктура. НБУ разом із банками та небанківськими надавачами платіжних послуг уже побудував базову систему миттєвих переказів з рахунку на рахунок, які проходять за кілька секунд.
На цій основі та за Правилами використання QR-кодів, розробленими НБУ, учасники ринку вже створюють рішення для оплати прямо з рахунку в кілька кліків — потенційно з нижчою комісією, ніж традиційний еквайринг.
Андрій Поддєрьогін додав, що важливим напрямом залишається інтеграція України до SEPA — єдиної зони платежів у євро.
Наше завдання — створити інфраструктуру, яка дозволить українському бізнесу здійснювати платежі швидше, дешевше завдяки більшій конкуренції між різними способами оплати
Андрій Поддєрьогін
Окремий потенціал має Open Banking: доступ до інформації про рахунки клієнта за його згодою дозволить збирати фінансові дані в одному місці для комплексних бізнес-послуг, що потребують інформації про рух коштів і стан рахунків. Послуга ініціювання платежів, своєю чергою, дозволяє будувати зручні сервіси оплати прямо з рахунку в e-Commerce.
CRM вчиться прогнозувати, а не лише фіксувати
Паралельно змінюється й підхід до роботи з клієнтами: CRM-системи перестають бути просто базами даних про покупців і стають операційним ядром бізнесу.
Андрій Безгубенко зазначив, що Україна посідає шосте місце у світі за проникненням CRM-систем, а сучасні рішення дедалі активніше застосовують штучний інтелект для прогнозування поведінки клієнтів.
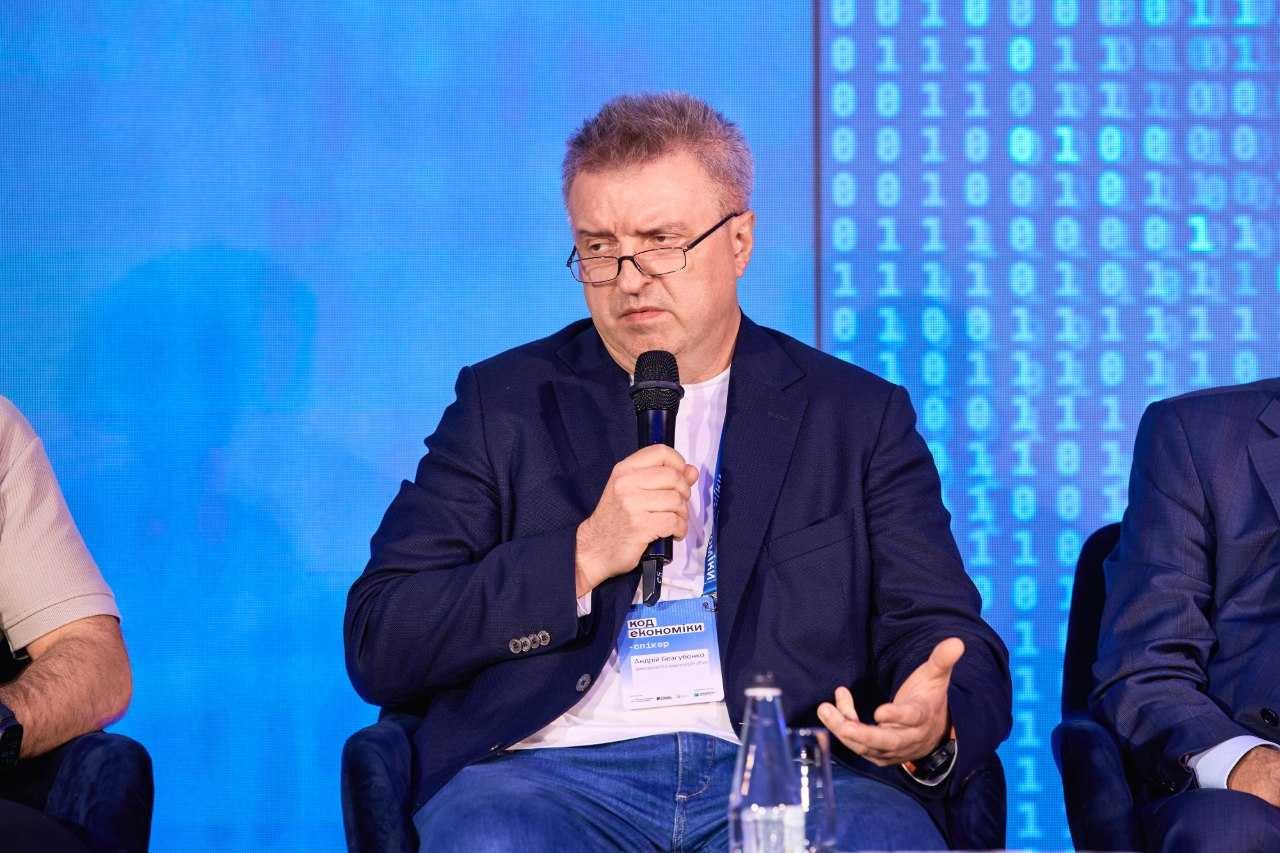
CRM має не відповідати моді, а заробляти гроші. Якщо система не впливає на кількість чеків, повторні покупки, відтік клієнтів або LTV, виникає питання, навіщо бізнес її впроваджує
Андрій Безгубенко
Прикладом є автоматизація Next Best Action: алгоритми аналізують клієнтську базу й формують персональну пропозицію щодо наступного кроку для конкретного клієнта.
ШІ застосовують не лише до поведінки покупців, а й до фінансового стану бізнесу. У банківських CRM алгоритми аналізують обороти компанії, чисельність персоналу та кредиторську заборгованість, щоб заздалегідь спрогнозувати майбутній касовий розрив — і запропонувати кредитну лінію ще до того, як проблема дасться взнаки.
Цифровізація має показувати бізнес-результат
Усі ці напрями об'єднує одна вимога: цифровізація більше не може бути самоціллю.
Для ритейлу результат вимірюють кількістю чеків і повторних покупок, скороченням відтоку клієнтів та зростанням LTV. Дедалі важливішим показником стає й Customer Effort Score — наскільки легко клієнту взаємодіяти з компанією.
Саме клієнтський досвід перетворюється на головний критерій ефективності цифрових інвестицій. За даними, які навела модераторка Ольга Неділько, близько 35% онлайн-покупців у ЄС залишаються незадоволеними своїм досвідом — отже, саме лише перенесення послуги в онлайн ще не гарантує якісної цифровізації.
Новий ритейл народжується там, де ERP, CRM, платежі, мобільні сервіси та штучний інтелект працюють як одна система. Для бізнесу це менше ручної роботи, точніша робота з даними і нові формати взаємодії з клієнтом. Для покупця — простіша, швидша і персоналізованіша покупка.
Наступний етап цієї трансформації — повна інтеграція цифрових сервісів у бізнес-процеси. Саме вона визначить, наскільки конкурентним стане український ритейл у цифровій економіці.
Конференцію «Код економіки» організували Міністерство економіки та довкілля України, Асоціація IT Ukraine та Федерація роботодавців України. Генеральний партнер заходу — UKRSIBBANK BNP Paribas Group.
Джерело: IT Ukraine Association


