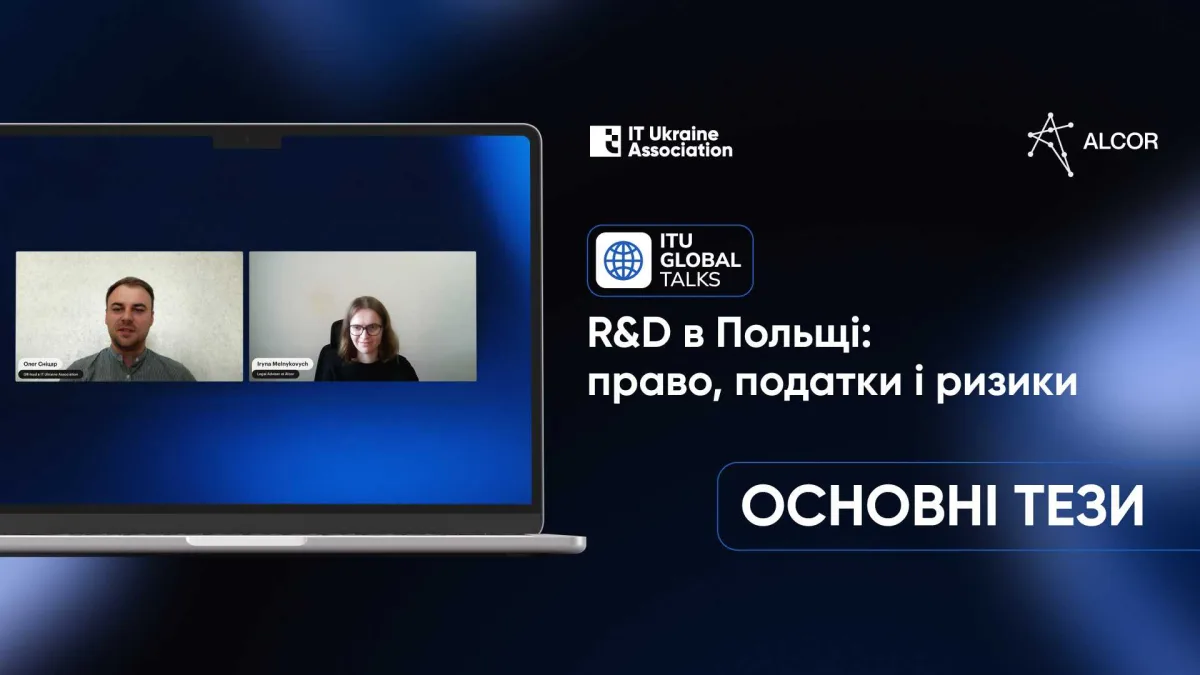
Асоціація IT Ukraine провела черговий онлайн-вебінар серії ITU Global Talks, партнером якого виступила юридична компанія Alcor. Цього разу учасники обговорювали особливості організації R&D-діяльності в Польщі — правові нюанси, податкове навантаження та потенційні ризики.
Досвідом з аудиторією поділилась Ірина Мельникович, юристка Alcor. Вона розглянула основні підходи до залучення фахівців на польському ринку, порівняла оподаткування в Україні та Польщі й пояснила, як обрати найдоцільнішу модель співпраці, зваживши всі плюси та потенційні небезпеки.
- Найпоширенішими формами співпраці в Польщі є трудовий договір, який використовують 54% компаній, та B2B-контракт — 39%.
- Найманим працівникам нараховують податок за прогресивною шкалою у розмірі 12% або 32%. Окрім цього, стягуються соціальні внески: до 24,71% сплачує сам працівник, а до 23,64% — роботодавець.
- Фахівці, що працюють за B2B-контрактом, можуть вибрати одну з трьох систем оподаткування — прогресивну шкалу, фіксований податок у межах 2–17% для окремих видів діяльності або єдиний податок у розмірі 19%. Завдяки цьому B2B-формат дає компанії змогу зекономити щонайменше 20–30%.
- Існує загроза визнання прихованих трудових відносин: польська інспекція праці має право перевіряти, чи відповідає реальний характер співпраці умовам B2B-контракту. За порушення передбачені штрафні санкції до 30 000 злотих, а з 2026 року — до 60 000 злотих, до того ж податки й збори можуть донарахувати за попередні періоди.
- Якщо іноземна компанія має в Польщі постійну інфраструктуру — приміщення, техніку — або її контрактори фактично виконують представницькі функції, це може вказувати на наявність постійного представництва. У такому разі податкова служба може вимагати сплатити податки з тієї частини прибутку, що стосується діяльності на території країни.
- Польща активно заохочує розвиток R&D-напрямку: у державі діють податкові преференції, грантові механізми та підтримка з боку європейських фондів. Тому країна виглядає привабливим майданчиком для компаній, що хочуть розвивати інноваційні проєкти у Східній Європі.
- Обираючи модель співпраці, варто враховувати міграційні умови для релокованих співробітників, чисельність команди, наявний бюджет, юридичні ризики та функції фахівця в компанії — від виконання операційних завдань до участі в топменеджменті.
У разі додаткових питань представники ITU Members можуть звернутися до сервісу є-Support, який надає безоплатні юридичні консультації.
Джерело: IT Ukraine Association